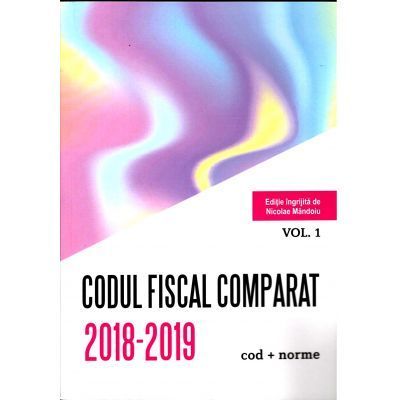
Codul Fiscal Comparat 2018-2019 (cod+norme) 3 Volume ( Editie ingrijita de Nicole Mandoiu )
- Editura
- Confisc
- An apariție
- 2019
- ISBN
- 9786068792309
163,10 lei Preț de referință: 174,43 lei
Economisești 11,33 leiPrețul include TVA.
Anunță-mă când revine în stoc
- Verificare colet la livrare
- Retur în 14 zile
- Plată securizată
Despre carte
Noua editie a Codului Fiscal Comparat 2018-2019 (cod+norme) (3 vol.) prezinta grafic, modificarile aparute incepand cu 1 iunie 2018, aduse la Legea nr. 227/2015 pâna la data de 1 aprilie 2019. (sapte legi si doua O. U. G. pana la data de 18. 03. 2019); Sunt incluse si modificarile survenite asupra legislatiei secundare.
****
I.Include subiecte de interes general, dezbatute laCurtea Constitutionala sau I. C. C. J. Printre altele:
• Critica de neconstitutionalitate privind persoana care trebuie sa plateasca impozitul auto, in cazul radierii din circulatie si/sauin cazul dobândiriiunui mijloc de transport (Decizie a C. C. / art. 472 CF)
• Constructiile executate fara autorizatie de construire sau cu nerespectarea prevederilor acesteia, precum si cele care nu au efectuata receptia la terminarea lucrarilor, potrivit legii, se considera finalizate? Trebuie demolate / desfiintate (Decizie a I. C. C. J. / art. 461 CF)
• exceptia de neconstitutionalitate a art. 269 alin. (3) potrivit caruia „Situatiile in care persoanele fizice care efectueaza livrari de bunuri imobile devin persoane impozabile se prevad prin normele metodologice". (Decizii din 2019 ale C. C. / art. 269 CF)
• institutiile de invatamânt superior infiintate prin hotarâre judecatoreasca care insa nu au fost autorizate sau acreditate (sau nu au urmat aceasta procedura), beneficiaza de scutire de impozit pe cladire / teren? (Decizie a C. C. / art. 456 alin. (1) lit. f) CF)
II.Adnotarile si comentariile la Codul fiscal, includ si ultimele solutii dispuse prin hotarâri ale C. J. U. E.
Art. 141 operatiuni scutite.Desi competenta de stabilire a profesiilor / activitatilor care beneficiaza de scutirea de TVA apartine statelor membre, trebuie respectat totodata si principiul neutralitatii fiscale, in sensul de a nu fi excluse profesii care ar putea desfasura si ele aceleasi activitati (scutite). V. art. 292 (1) c) (decizia 555/2015 care nu este tradusa in lb romana pe site-ul eur-lex. europa. eu)
Clarificarea operatiunilor pentru care GIP -le sunt scutite de TVA:
Art. 132 alin.(1) litera (f) din Directiva 2006/112 [292 (1) lit. q)]] trebuie interpretat in sensul ca scutirea prevazuta de aceasta dispozitie nu priveste decât GIP? urile ai caror membri exercita activitati de interes general mentionate la acest articol (N.. A: numai activitatile referitoare la alin. 1 al art. 292 CF-RO). Prin urmare, serviciile prestate de GIP-uri ai caror membri exercita o activitate economica in domeniul asigurarilor, care nu constituie o astfel de activitate de interes general, nu beneficiaza de aceasta scutire.
contextul si finalitatile in lumina carora trebuie interpretat art. 294 alin. (2) litera (b) din CF-RO (art. 138 alin. (2) litera (a) din Directiva TVA), dar si„Principiul repingerii formalismului" legat de acest articol.
compensarea unor obligatii fiscale restante prin cedarea unui imobil autoritatii publice r/z livrare de bunuri?
Ajustarea bazei de impozitare (art. 287)
- In practica, exista situatii in care neplata totala sau partiala a pretului de cumparare (neplata facturii) intervine fara sa fi avut loc desfiintarea ori anularea contractului, asa cum conditioneaza art. 287 lit. b) din CF-RO.
- in caz de neplata, reducerea bazei de impozitare a TVA nu poate fi efectuata de persoana impozabila atât timp cât aceasta nu a comunicat in prealabil intentia sa de a anula o parte sau totalitatea TVA persoanei care a cumparat bunul.
Ce se poate intâmpla daca prima livrarea a unui imobil catre un afiliat este anulata, vânzarea ulterioaraefectuându-se fara TVA, ca orice cladire "veche"... Art. 29 (2) lit. f)
„Transformare" sau „imbunatatire" a unei cladiri? - Art. 29 (2) lit. f)
Inchirierile in cascada sunt scutite de TVA?
Factura, conditie de forma (art. 319)
Cum sanctioneaza vecinii din Ungaria, activitatea comerciala ilegala desfasurata de catre persoane fizice pe site-uri de internet (v. art. 310 - regimul special de scutire!)
Dreptul de deducere a TVA poate fi justificat, in lipsa facturilor de achizitie, de proba printr-o expertiza judiciara?
Scutiri legate de export, chiar daca nu detine o "declaratie vamala de export"
Detalii
- Autor
- Nicolae Mandroiu
- An apariție
- 2019
- Numar pagini
- 220
- ISBN
- 9786068792309
- Format / dimensiuni
- 17x24
Recenzii
Recenzii
Acest produs nu are inca recenzii. Fii primul care adauga o recenzie.
Întrebări frecvente
- Cât costă livrarea?
- Transportul este gratuit la comenzile de peste 300 lei.
- Pot verifica coletul la livrare?
- Da, coletul se poate deschide la livrare.
- Pot returna cartea?
- Da, în termen de 14 zile de la primire.
Îți recomandăm și
Intrebari si raspunsuri
Lasa o intrebare si in cel mai scurt timp vei primi un raspuns
Din aceeași categorie: Contabilitate
Vezi toate