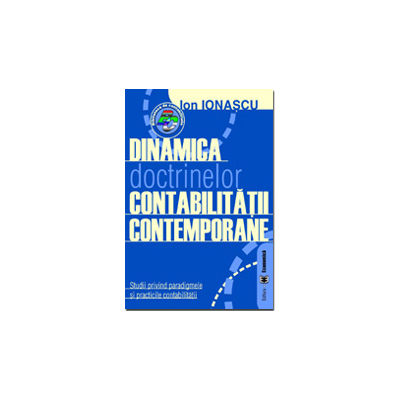
Dinamica doctrinelor contabilitatii contemporane. Studii privind paradigmele si practicile contabilitatii - Ion Ionascu
de Ion Ionascu
- Editura
- Editura Economica
- An apariție
- 2003
- ISBN
- 9735908832
12,79 lei
Prețul include TVA.
Stoc epuizat
Anunță-mă când revine în stoc
- Verificare colet la livrare
- Retur în 14 zile
- Plată securizată
- Livrare la EasyBox
Plătești cu:
Despre carte
Am dorit sa incepem demersul intelectual din aceasta carte cu cateva aspecte legate de practica multimilenara a contabilitatii, care inca suscita discutii in mediile academice. Desigur, s-ar putea ridica si urmatoarea intrebare: oare de ce sa ne ocupam de istoria contabilitatii, cand momentul actual asteapta nenumarate rezolvari contabile, intr-o lume a afacerilor tot mai globala, dinamica si complexa?
Incepem cu istoria fiindca astazi sunt puse in discutie noi teze privind aparitia si dezvoltarea contabilitatii. Intai, este vorba de punerea in circulatie, de specialisti in istoria scrisului si in istoria antica, a tezei dupa care contabilitatea este considerata ca factor declansator de cultura si civilizatie, fiind la originea scrierii cuneiforme, aparute acum cinci mii de ani la popoarele mesopotamiene: „Contabilitatea a dat nastere scrisului, ca si calculului abstract, si nu invers, cum s-a crezut in mod traditional.“ Apoi, in lumea universitarilor contabili s-a repus in discutie tema legata de aparitia contabilitatii moderne, in partida dubla, fiind acreditata ipoteza conform careia italienii din orasele-state medievale ar fi imprumutat tehnica contabilitatii in partida dubla de la arabi. Aceasta supozitie vine in contradictie cu teza bine cunoscuta dupa care partida dubla a fost inventata in secolele XIII-XIV de negustorii din orasele-state italiene. Apoi, desi suntem adepti ai tezei ca „istoria nu se repeta“, ne intereseaza istoria contabilitatii pentru ameliorarea practicilor contabile actuale si cresterea fortei explicative a modelelor teoretice folosite in pedagogia universitara a contabilitatii.
Apoi, periplul nostru din aceasta lucrare se ocupa de contabilitate privita ca o „constructie“ intelectuala, o forma de reprezentare a unei realitati. Ca orice forma de cunoastere rationala, ea este proprie omului, este un fenomen social. De aceea, am urmarit sa dezvoltam o analiza asupra contabilitatii atat ca forma de cunoastere stiintifica, cat si ca practica sociala (normalizata), care traverseaza astazi o perioada caracterizata adesea prin „prefixul“ post, adica: post-comunism, atunci cand ne referim la redefinirea modelului contabil al firmelor din tarile ex-comuniste care au abandonat modelul contabil specific economiei etatiste, in favoarea unei contabilitati adecvate economiei de piata; post-industrializare, daca ne gandim la mutatiile pe care le sufera in special contabilitatea firmelor din tarile occidentale, cu economii caracterizate prin dezvoltarea puternica a activitatilor de servicii imateriale, financiare si de inalta tehnologie, in cadrul unor intreprinderi care activeaza la nivel global, intr-o gama larga de domenii si cu un grad mare de socializare a capitalului, aflat in mana unui actionariat tot mai dispersat; post-modernism, daca avem in vedere ca paradigmele traditionale nu mai reusesc sa ofere o legitimitate discursului stiintific din contabilitate, in conditiile in care teoriile normative nu satisfac criteriile de „stiintificitate“ valabile in orice domeniu considerat stiintific, iar pozitivismul contabil, la fel ca orice alt discurs pozitivist din stiintele sociale, transforma contabilitatea intr-o mecanica sociala de tip determinist, lipsita de orice finalitate etica si deci de perspectiva umana.
Autorul
Incepem cu istoria fiindca astazi sunt puse in discutie noi teze privind aparitia si dezvoltarea contabilitatii. Intai, este vorba de punerea in circulatie, de specialisti in istoria scrisului si in istoria antica, a tezei dupa care contabilitatea este considerata ca factor declansator de cultura si civilizatie, fiind la originea scrierii cuneiforme, aparute acum cinci mii de ani la popoarele mesopotamiene: „Contabilitatea a dat nastere scrisului, ca si calculului abstract, si nu invers, cum s-a crezut in mod traditional.“ Apoi, in lumea universitarilor contabili s-a repus in discutie tema legata de aparitia contabilitatii moderne, in partida dubla, fiind acreditata ipoteza conform careia italienii din orasele-state medievale ar fi imprumutat tehnica contabilitatii in partida dubla de la arabi. Aceasta supozitie vine in contradictie cu teza bine cunoscuta dupa care partida dubla a fost inventata in secolele XIII-XIV de negustorii din orasele-state italiene. Apoi, desi suntem adepti ai tezei ca „istoria nu se repeta“, ne intereseaza istoria contabilitatii pentru ameliorarea practicilor contabile actuale si cresterea fortei explicative a modelelor teoretice folosite in pedagogia universitara a contabilitatii.
Apoi, periplul nostru din aceasta lucrare se ocupa de contabilitate privita ca o „constructie“ intelectuala, o forma de reprezentare a unei realitati. Ca orice forma de cunoastere rationala, ea este proprie omului, este un fenomen social. De aceea, am urmarit sa dezvoltam o analiza asupra contabilitatii atat ca forma de cunoastere stiintifica, cat si ca practica sociala (normalizata), care traverseaza astazi o perioada caracterizata adesea prin „prefixul“ post, adica: post-comunism, atunci cand ne referim la redefinirea modelului contabil al firmelor din tarile ex-comuniste care au abandonat modelul contabil specific economiei etatiste, in favoarea unei contabilitati adecvate economiei de piata; post-industrializare, daca ne gandim la mutatiile pe care le sufera in special contabilitatea firmelor din tarile occidentale, cu economii caracterizate prin dezvoltarea puternica a activitatilor de servicii imateriale, financiare si de inalta tehnologie, in cadrul unor intreprinderi care activeaza la nivel global, intr-o gama larga de domenii si cu un grad mare de socializare a capitalului, aflat in mana unui actionariat tot mai dispersat; post-modernism, daca avem in vedere ca paradigmele traditionale nu mai reusesc sa ofere o legitimitate discursului stiintific din contabilitate, in conditiile in care teoriile normative nu satisfac criteriile de „stiintificitate“ valabile in orice domeniu considerat stiintific, iar pozitivismul contabil, la fel ca orice alt discurs pozitivist din stiintele sociale, transforma contabilitatea intr-o mecanica sociala de tip determinist, lipsita de orice finalitate etica si deci de perspectiva umana.
Autorul
Detalii
- Autor
- Ion Ionascu
- An apariție
- 2003
- Numar pagini
- 176
- ISBN
- 9735908832
- GTIN
- 0
Recenzii
Recenzii
Acest produs nu are inca recenzii. Fii primul care adauga o recenzie.
Doar utilizatorii înregistrați pot scrie recenzii. Autentifică-te sau creează-ți un cont
Întrebări frecvente
- Cât costă livrarea?
- Transportul este gratuit la comenzile de peste 300 lei.
- Pot verifica coletul la livrare?
- Da, coletul se poate deschide la livrare.
- Pot returna cartea?
- Da, în termen de 14 zile de la primire.
Îți recomandăm și
Intrebari si raspunsuri
Lasa o intrebare si in cel mai scurt timp vei primi un raspuns
Din aceeași categorie: Contabilitate
Vezi toate
Ediția 2026